
Le cabinetMédiation
Expertises
Droit immobilierDroit des contratsDroit des assurancesResponsabilité civileDroit pénal

00
01
02
03
04
05
Droit immobilier
L'immobilier est souvent l'enjeu patrimonial le plus important de votre vie. Je vous accompagne à chaque étape, de la transaction à la résolution des litiges, pour sécuriser vos intérêts avec rigueur.
En savoir plus
Transactions immobilières
·
Litiges locatifs
·
Copropriété
·
Construction et malfaçons
·
Troubles de voisinage
·
Transactions immobilières
·
Litiges locatifs
·
Copropriété
·
Construction et malfaçons
·
Troubles de voisinage
·
Contrats civils & commerciaux
Un contrat mal rédigé ou mal exécuté peut avoir des conséquences lourdes. J'interviens en amont pour sécuriser vos engagements, et en aval pour défendre vos droits en cas de différend.
En savoir plus
Rédaction et négociation
·
Inexécution contractuelle
·
Rupture abusive
·
Recouvrement de créances
·
Litiges
·
Rédaction et négociation
·
Inexécution contractuelle
·
Rupture abusive
·
Recouvrement de créances
·
Litiges
·
Droit des assurances
L'assurance doit jouer quand vous en avez besoin. Je vous aide à comprendre vos garanties, à faire valoir vos droits face aux assureurs et à obtenir l'indemnisation à laquelle vous avez droit.
En savoir plus
Refus de garantie
·
Sinistres
·
Interprétation des contrats
·
Recours contre les assureurs
·
Indemnisation
·
Refus de garantie
·
Sinistres
·
Interprétation des contrats
·
Recours contre les assureurs
·
Indemnisation
·
Responsabilité civile
Qu'il s'agisse d'engager la responsabilité d'un tiers ou de vous défendre face à une mise en cause, j'analyse votre situation avec précision pour défendre vos intérêts au meilleur niveau.
En savoir plus
Responsabilité professionnelle
·
Préjudice corporel
·
Dommages matériels
·
Recours en garantie
·
Réparation intégrale du préjudice
·
Responsabilité professionnelle
·
Préjudice corporel
·
Dommages matériels
·
Recours en garantie
·
Réparation intégrale du préjudice
·
Droit pénal
Lorsque votre affaire devient pénale, je défends vos intérêts avec la même rigueur qu’au civil. Victime ou mis en cause j’analyse les faits, bâtis votre stratégie et vous représente à chaque étape.
En savoir plus
Escroquerie et abus de confiance
·
Abus de biens sociaux
·
Infractions liées à la construction
·
Violation de domicile
·
Dépôt de plainte et constitution de partie civile
·
Escroquerie et abus de confiance
·
Abus de biens sociaux
·
Infractions liées à la construction
·
Violation de domicile
·
Dépôt de plainte et constitution de partie civile
·
Contacter le cabinet


Avocat en droit des assurances · Paris | Cabinet de Lapasse

Membre de l'ADAP
+15 ans d'expérience
Médiateur
Votre avocat Expert en droit des assurances.
Refus d'indemnisation, sinistre sous-évalué, clause d'exclusion contestable : j'analyse votre contrat, qualifie les manquements de l'assureur et obtiens l'indemnisation à laquelle vous avez droit, par la négociation, la médiation ou le contentieux.
Intervention en région parisienne et partout en France.
A savoir
Face à votre assureur, l'équilibre des forces n'est pas neutre.
Les assureurs sont des organisations professionnelles dotées de ressources importantes, d'experts internes, et de stratégies éprouvées pour limiter leur exposition. Face à un sinistre, l'assuré est souvent seul, sous pression, et sans les outils pour contester efficacement les décisions qui le défavorisent.
Ce déséquilibre est réel. Il ne signifie pas que l'assuré est sans recours — loin de là. Mais il signifie que la qualité de sa défense fait une différence concrète sur l'indemnisation qu'il obtiendra.
Comment les assureurs limitent leur exposition.
Plusieurs mécanismes sont régulièrement utilisés : l'invocation de clauses d'exclusion, parfois discutables, la sous-évaluation des dommages par l'expert mandaté par la compagnie, les demandes de pièces supplémentaires qui font traîner la procédure, ou la proposition rapide d'une indemnisation forfaitaire avant que l'assuré ait pleinement mesuré son préjudice.
Je connais ces stratégies. Mon rôle est d'analyser le contrat, de qualifier les manquements de l'assureur, et de construire un dossier solide pour obtenir l'indemnisation à laquelle vous avez réellement droit.
Refus de garantie : ce qu'il faut vérifier.
Quand un assureur refuse sa garantie, il doit motiver sa décision. Cette motivation s'appuie généralement sur une clause d'exclusion, une condition de garantie non remplie, ou une déclaration inexacte lors de la souscription.
Chacun de ces motifs peut être contesté. Les clauses d'exclusion doivent être formelles et limitées — une clause ambiguë ou trop large peut être inopposable. Les conditions de garantie doivent être clairement portées à la connaissance de l'assuré. Une fausse déclaration ne peut être sanctionnée que si elle est intentionnelle ou si son impact sur le risque est démontré.
"Dans de nombreux dossiers, le refus de garantie initial ne résiste pas à une analyse sérieuse du contrat et de la jurisprudence applicable."
L'expertise d'assurance : un rapport qui peut être contesté.
L'expert mandaté par l'assureur n'est pas neutre. Son rôle est de protéger les intérêts de la compagnie. Son rapport peut sous-évaluer les dommages, écarter des postes de préjudice, ou retenir des causes d'exclusion contestables.
La contre-expertise est un droit. Elle permet de faire évaluer indépendamment les dommages et de rétablir une estimation objective. Je vous accompagne dans ce processus et traduis les conclusions techniques en arguments juridiques exploitables.
Assurances professionnelles : un enjeu spécifique pour les entreprises.
Pour les entreprises, les assurances professionnelles — RC, décennale, multirisque, perte d'exploitation — sont souvent les premières lignes de défense face à un sinistre majeur. Quand elles ne jouent pas, les conséquences peuvent être graves.
J'interviens régulièrement sur des dossiers où une compagnie refuse de couvrir un sinistre professionnel en invoquant une exclusion ou en contestant les circonstances déclarées. Mon approche combine analyse contractuelle rigoureuse et connaissance des pratiques du secteur.
Votre assureur ne joue pas le jeu ?
J'analyse votre contrat et votre situation. Souvent, les assurés ont plus de droits qu'ils ne le pensent.
Contacter le cabinet
Domaines d'intervention
Mes domaines d'intervention en droit des assurances.
Voici quelques exemples de dossiers régulièrement traités par le cabinet (liste non exhaustive).
Assurances automobile.
Assurances habitation.
Assurances vie et succession.
A propos du cabinet
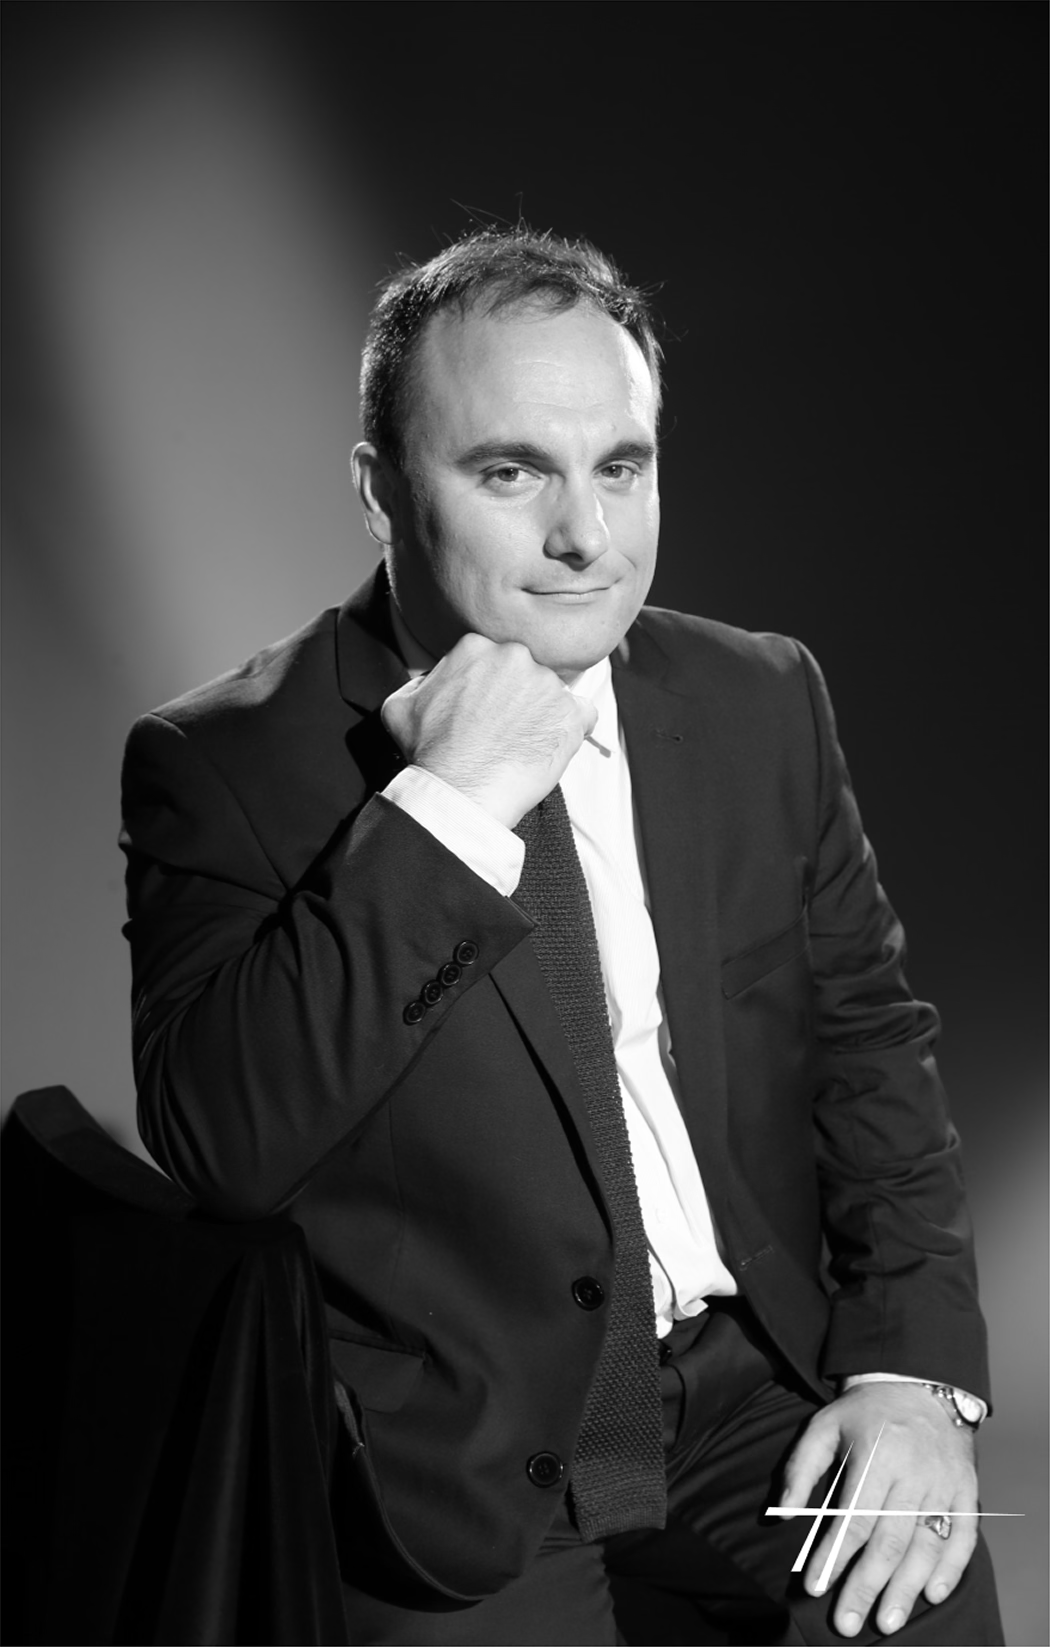
Qui est Maître Benoît de Lapasse ?
Avocat au Barreau de Paris depuis plus de quinze ans, j'exerce principalement en droit immobilier, contrats civils et commerciaux, droit des assurances et responsabilité civile.
Je suis également membre de l'ADAP (Association des avocats pénalistes) : il m'arrive régulièrement d'intervenir sur des dossiers où la dimension pénale vient se greffer à des problématiques civiles, commerciales ou immobilières.
Médiateur en cours de certification, j'intègre aussi les modes amiables de résolution des différends dans mon approche stratégique.
- Mes valeurs : Stratégie et efficacité Discrétion Transparence Authenticité
Clientèle
À qui s'adresse le Cabinet de Lapasse ?
Dirigeants de TPE / PME
Vous avez souscrit des assurances professionnelles (RC, décennale, multirisque, perte d'exploitation) et vous faites face à un sinistre que votre assureur refuse ou minimise. Vous avez besoin d'un avocat qui maîtrise les mécanismes assurantiels et sait négocier efficacement avec les compagnies.
Particuliers
Vous avez subi un sinistre important (incendie, dégât des eaux, accident, vol) et votre assureur conteste sa garantie ou propose une indemnisation très en deçà de votre préjudice réel. Vous cherchez quelqu'un capable d'analyser votre contrat et de défendre vos droits face à une organisation professionnalisée.
Avantages
Pourquoi me confier votre dossier assurantiel ?
01
Une expertise reconnue en droit des assurances.
Le droit des assurances est un domaine technique et spécialisé. Je comprends les stratégies des assureurs et je sais comment les contrecarrer.
02
Une approche stratégique, pas mécanique.
Je n'évalue pas seulement si vous « avez raison ». J'analyse votre situation dans sa globalité, j'évalue vos droits réels, et je construis une stratégie pour obtenir une indemnisation juste.
03
Expérience en négociation avec les assureurs.
Les assureurs sont des organisations puissantes avec des ressources importantes. Je sais comment négocier efficacement avec eux et comment les contraindre à respecter leurs obligations.
04
Un partenaire de confiance.
Je vous explique clairement vos droits et vos options. Je vous conseille honnêtely, même si cela signifie vous dire que votre demande n'est pas fondée.
05
Transparence et proportionnalité.
Je vous communique toujours mes honoraires à l'avance. Je vous propose des solutions adaptées à votre situation et à votre budget.
Méthode
Comment je travaille.
Mon approche repose sur une méthode simple et transparente, structurée en quatre étapes.

Premier contact.
Vous prenez contact avec moi pour échanger sur votre situation en toute confidentialité. Je reviens vers vous dans les meilleurs délais pour vous demander les pièces éventuellement nécessaires afin de poser un diagnostic initial. Si votre cas requiert une analyse approfondie, je vous propose un rendez-vous de consultation. A défaut de disponibilité, en cas de conflit d'intérêt ou si je ne suis pas en mesure d'intervenir dans votre situation, je peux aussi vous rediriger vers le professionnel adéquat.

Consultation.
Après avoir analysé votre situation (vos objectifs, vos risques, etc.), je vous explique clairement les enjeux et les options disponibles. J'identifie aussi la meilleure approche pour résoudre vos éventuels conflits : négociation, médiation, ou contentieux. Je vous présente les avantages et les risques de chaque approche. Si votre situation requiert des actions ultérieures, je vous propose une convention d'honoraires détaillée. Le rendez-vous se déroule au cabinet ou par visioconférence si nécessaire.

Exécution rigoureuse.
Le cas échéant, nous mettons en œuvre notre plan d'action. Que ce soit en négociation, en médiation ou en contentieux, je défends vos intérêts avec professionnalisme et discrétion.

Suivi et ajustement.
Je reste à votre écoute et nous ajustons la stratégie si nécessaire. Les situations évoluent, et je m'adapte toujours pour vous offrir la meilleure solution possible.
Transparence sur la stratégie et les honoraires. C'est mon engagement. Vous savez toujours où vous allez et ce que cela coûte.
Études de cas
Exemples d'interventions en droit des assurances.

Honoraires
Honoraires transparents
La relation d'avocat repose sur la confiance et la clarté. Je vous présente toujours une convention d'honoraires détaillée avant toute intervention.
Consultation simple
Conseil initial et orientation.
180 € HT
Contacter le cabinet
 30 minutes de consultation
- Orientations et premières recommandations.
Consultation détaillée
Conseil et note juridique détaillée.
650 € HT
Contacter le cabinet
- Analyse des pièces.
- Rendez-vous de présentation.
- Rendez-vous de restitution.
- Rédaction d'une note juridique étayée.
Dans certaines situations, un honoraire complémentaire de résultat peut être convenu, généralement calculé sur les gains obtenus ou l'économie réalisée grâce à l'intervention du cabinet.
Les frais annexes éventuels (ouverture de dossier, correspondances, déplacements, frais de procédure) sont aussi précisés en toute transparence.

Une convention d'honoraires détaillée est systématiquement établie avant toute intervention. Elle précise la nature des prestations, leur tarification et les modalités de facturation.
FAQ
Questions fréquentes en droit des assurances.
Les réponses aux interrogations les plus courantes sur nos interventions face aux assureurs.
Quand faut-il consulter un avocat en droit des assurances ?

Dès que votre assureur refuse de prendre en charge un sinistre, invoque une clause d'exclusion, ou propose une indemnisation manifestement insuffisante. Plus tôt vous consultez, mieux vous pouvez documenter votre dossier et répondre aux arguments de l'assureur dans les délais.
Comment contester un refus d'indemnisation ?
Il faut d'abord comprendre précisément le motif du refus (la clause d'exclusion invoquée, la garantie mise en cause) puis analyser si ce refus est juridiquement fondé. Si ce n'est pas le cas, une mise en demeure argumentée est souvent le premier levier. Selon la réponse, on peut ensuite recourir à la médiation ou engager un contentieux.
Quels sont mes droits en cas de sinistre ?
Vous avez le droit d'être indemnisé conformément aux termes de votre contrat et aux dispositions du Code des assurances. L'assureur a des obligations de délai, d'information et de motivation de ses décisions. Il doit aussi mandater un expert, dont le rapport peut être contesté. Je vous aide à faire valoir ces droits à chaque étape.
Combien coûte un recours contre un assureur ?
Je vous communique une estimation claire avant d'intervenir. L'indemnisation obtenue couvre souvent largement les frais engagés.
Peut-on négocier à l'amiable avec son assureur ?
Oui, et c'est souvent la voie la plus rapide. Les assureurs préfèrent généralement éviter le contentieux, mais seulement quand ils savent avoir en face d'eux un interlocuteur qui connaît le droit et n'hésitera pas à saisir les tribunaux si nécessaire. La négociation est plus efficace quand elle est préparée et structurée.
Quelle est la différence entre l'expertise de l'assureur et une contre-expertise ?
L'expert mandaté par l'assureur défend les intérêts de la compagnie. Il peut sous-évaluer les dommages ou retenir des exclusions contestables. La contre-expertise, menée par un expert indépendant missionné par l'assuré, permet de rétablir une évaluation objective. Je vous accompagne dans ce processus et traduis les conclusions techniques en arguments juridiques.
Que faire si mon assureur tarde à indemniser ?
Le Code des assurances impose des délais à l'assureur. Un retard injustifié peut ouvrir droit à des intérêts de retard. Une mise en demeure formelle est souvent suffisante pour débloquer la situation. Si ce n'est pas le cas, j'engage les procédures adaptées pour contraindre l'assureur à respecter ses obligations.
Expertises complémentaires
J'interviens également sur d'autres piliers d'expertise complémentaires et transversaux.
00
01
02
03
04
05
Droit immobilier
L'immobilier est souvent l'enjeu patrimonial le plus important de votre vie. Je vous accompagne à chaque étape, de la transaction à la résolution des litiges, pour sécuriser vos intérêts avec rigueur.
En savoir plus
Transactions immobilières
·
Litiges locatifs
·
Copropriété
·
Construction et malfaçons
·
Troubles de voisinage
·
Transactions immobilières
·
Litiges locatifs
·
Copropriété
·
Construction et malfaçons
·
Troubles de voisinage
·
Contrats civils & commerciaux
Un contrat mal rédigé ou mal exécuté peut avoir des conséquences lourdes. J'interviens en amont pour sécuriser vos engagements, et en aval pour défendre vos droits en cas de différend.
En savoir plus
Rédaction et négociation
·
Inexécution contractuelle
·
Rupture abusive
·
Recouvrement de créances
·
Litiges
·
Rédaction et négociation
·
Inexécution contractuelle
·
Rupture abusive
·
Recouvrement de créances
·
Litiges
·
Droit des assurances
Responsabilité civile
Qu'il s'agisse d'engager la responsabilité d'un tiers ou de vous défendre face à une mise en cause, j'analyse votre situation avec précision pour défendre vos intérêts au meilleur niveau.
En savoir plus
Responsabilité professionnelle
·
Préjudice corporel
·
Dommages matériels
·
Recours en garantie
·
Réparation intégrale du préjudice
·
Responsabilité professionnelle
·
Préjudice corporel
·
Dommages matériels
·
Recours en garantie
·
Réparation intégrale du préjudice
·
Droit pénal
Lorsque votre affaire devient pénale, je défends vos intérêts avec la même rigueur qu’au civil. Victime ou mis en cause j’analyse les faits, bâtis votre stratégie et vous représente à chaque étape.
En savoir plus
Escroquerie et abus de confiance
·
Abus de biens sociaux
·
Infractions liées à la construction
·
Violation de domicile
·
Dépôt de plainte et constitution de partie civile
·
Escroquerie et abus de confiance
·
Abus de biens sociaux
·
Infractions liées à la construction
·
Violation de domicile
·
Dépôt de plainte et constitution de partie civile
·
Parlons de votre situation
Membre de l'ADAP
+15 ans d'expérience
Médiateur
Exposez-moi votre situation. Je vous proposerai une analyse stratégique et un ordre de grandeur de mes honoraires.
Pas d'engagement. Pas de surprise.